LA BOMBA CAMBIÓ DE FORMA: LA CRISIS DEL ALQUILER
Especial Vivienda
Escrito por Elena Azorín
EL GRAN GIRO: DE COMPRAR A ALQUILAR
En la última entrega de esta sección analizamos cómo la crisis de 2008 generó un impacto inmediato en la economía del país y en las finanzas domésticas, transformando por completo el mercado inmobiliario. La consecuencia más evidente fue el giro drástico de la compra hacia el alquiler. Lejos de estabilizarse, con los años estas secuelas se han ido agravando. Aquella sacudida nos dejó un paisaje marcado por la proliferación de desahucios y ejecuciones hipotecarias, la destrucción de empleo, la pérdida de capacidad adquisitiva y el desplome del ahorro familiar. Al mismo tiempo, la restricción del crédito corrió en paralelo a la quiebra y posterior rescate del sistema bancario, lo que obligó a la creación de la Sareb. Hoy en día, como resultado de aquel estallido de la burbuja, nos encontramos en una encrucijada insostenible donde la ciudadanía no puede permitirse ni comprar ni alquilar.
¿HUBO UN TIEMPO DE EQUILIBRIO?
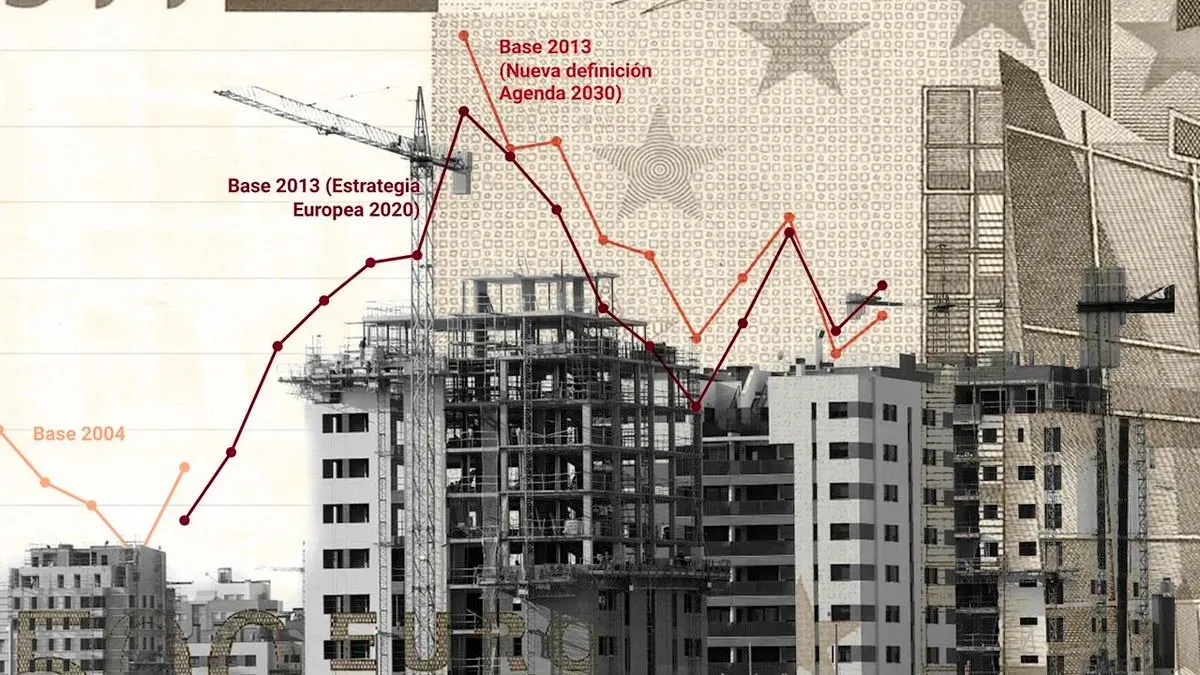
La población se desplazó al alquiler, un mercado para el que España no estaba preparada. Y, aunque hubiese un tiempo en el que pareciera que alquilar era la mejor opción, incluso podría ser sostenible en el tiempo, esto fue una falsa ilusión de unos años. Tras el estallido de la burbuja, los precios del alquiler cayeron hasta alcanzar su mínimo a finales de 2013. Al año siguiente, empezaron a subir pero de manera paulatina. Por ello, desde 2014 hasta 2016, alquilar podía funcionar tanto para las familias como para los jóvenes. Era una buena alternativa para todas aquellas personas que no podían comprar. Había más oferta disponible, menos competencia y precios aún lejos de los máximos posteriores.
Sin embargo, esta ventana empezó a cerrarse en 2017. La demanda del alquiler creció con fuerza,los inversores, de nuevo, veían un buen proyecto en comprar vivienda, pero esta vez para conseguir beneficios mediante su arrendamiento, y así, los precios fueron subiendo. Lo que había sido un corredor humanitario, se convirtió en un campo de minas.
A partir de este año, alquilar no era una alternativa cómoda, pero seguía siendo más fiable que hoy. En 2019, el alquiler ya representaba un problema complejo: había más viviendas en el mercado, más competitividad y los precios eran inferiores a los máximos que estamos viendo; no obstante, el gasto medio destinado al alquiler creció de un año para otro un 11,2%.
La pandemia frenó el problema entre 2020 y 2021: los precios no subían, la gente no demandaba más vivienda, los inversores pararon sus proyectos en el mercado inmobiliario, en resumen, todo paró, pero no se corrigieron los problemas estructurales. Desde 2022, la inflación, la subida de los tipos de interés, la presión turística, una oferta insuficiente y los efectos derivados del ámbito internacional (la guerra entre Ucrania y Rusia y la consecuente subida de precios de la energía, la guerra en Oriente Medio, guerras arancelarias causadas por las decisiones de la administración Trump y la respuesta de otros países…) convirtieron el alquiler en un campo de batalla.
Dato Open: en 2019 salieron al mercado 982.194 viviendas en alquiler, mientras que en 2024 la cifra cayó a 717.388, 264.856 menos que en 2019, antes de la pandemia.
LA RUPTURA DEL EQUILIBRIO: LA PIRÁMIDE DE LA CRISIS
Y así llegamos a la situación actual, en la que diversas causas estructurales y coyunturales han hecho que alquilar una vivienda sea un imposible para muchos. Durante años hemos soportado la situación, pero como dijimos, el desahucio de Mari Carmen fue el detonante que hizo que la sociedad estallara. A continuación, analizaremos todas las piezas que conforman la crisis de la vivienda en España.
LA RUPTURA DEL EQUILIBRIO: LA PIRÁMIDE DE LA CRISIS
Y así llegamos a la situación actual, en la que diversas causas estructurales y coyunturales han hecho que alquilar una vivienda sea un imposible para muchos. Durante años hemos soportado la situación, pero como dijimos, el desahucio de Mari Carmen fue el detonante que hizo que la sociedad estallara. A continuación, analizaremos todas las piezas que conforman la crisis de la vivienda en España.
Base: causas estructurales
Precariedad laboral
Con ella nos referimos a la inestabilidad e incertidumbre a largo plazo que pueden afectar a un trabajador. Entre los factores que llevan a esa situación nos encontramos la temporalidad y rotación, los contratados son de temporada o de muy poca duración, llegando a contratar a gente por semanas o días; de este modo no hay una garantía para saber si vas a cobrar al mes siguiente o no. Por ello, muchos españoles buscan un segundo o tercer empleo para poder llegar a fin de mes. Esto es lo que se conoce como la trampa de la parcialidad: de manera involuntaria, se hacen más horas en un mismo trabajo u otro, cobrando menos y con menos seguridad porque el mercado no ofrece jornadas enteras. Incluso, a veces, las horas extra no se cobran como tales; el empresario las paga a un precio inferior al estipulado o, directamente, no se cobran. Asimismo, un trabajador no puede acumular períodos largos de cotización ni alcanzar incentivos o beneficios por antigüedad.
Salarios de subsistencia
La brecha entre el encarecimiento de la vivienda y la evolución salarial es rotunda: mientras los alquileres acumulan subidas cercanas o superiores al 50% en los últimos años; los salarios apenas han avanzado entre un 3% y un 7% en términos reales, provocando una pérdida acumulada de poder adquisitivo y un sobreesfuerzo financiero sin precedentes.
Esto empeora en el caso de los jóvenes asalariados; para un menor de 30 años que intenta vivir en solitario, el Consejo de la Juventud de España (CJE) calcula que la renta media de una vivienda absorbe entre el 80% y el 90% del salario neto juvenil, forzando al alquiler de habitaciones compartidas (donde ya se destina entre el 23% y el 30% del sueldo únicamente a arrendar una habitación).
A pesar de que en los últimos años el Salario Mínimo Interprofesional ha ido subiendo, esta medida legislativa no es suficiente para poder afrontar la crisis habitacional. Según la ONU, la Comisión Europea y el propio Banco de España, un hogar no debería destinar más de un 30% de sus ingresos netos a la vivienda, ya sea en el alquiler o en el pago de una hipoteca. De hecho, para tener una buena salud económica se recomienda invertir alrededor de un 20%.
Hemos querido sacar la calculadora y estimar cuánto se debería destinar a la vivienda según esta regla fundamental de estabilidad financiera doméstica con el SMI actual: teniendo en cuenta que este es de 1330€ al mes en 12 pagos, el presupuesto máximo que un trabajador debería destinar es de 399€ si se destina un 30% del salario, y de 266€ si se destina el 20%.
También hemos hecho el cálculo a la inversa: ¿cuál debería ser el salario mínimo en España para gozar de una buena salud financiera pagando los precios actuales de la vivienda? Si tomamos como referencia una ciudad media o la periferia de las grandes urbes, donde el alquiler ronda los 700 euros al mes, las cifras son tajantes. Para que este pago represente el 30% del presupuesto —el límite máximo recomendado por los organismos internacionales—, el sueldo neto de un trabajador debería rondar los 2.333 euros. Y si la vivienda solo absorbiera el 20% de los ingresos para permitir el ahorro y la inversión, el salario tendría que alcanzar los 3.500 euros mensuales.
El escenario se vuelve todavía más prohibitivo si nos trasladamos a las grandes ciudades y capitales de provincia, donde el alquiler medio se sitúa ya en los 900 euros mensuales, una cifra que se dispara aún más en mercados tensionados como Madrid o Barcelona. Para que este gasto no supere el umbral del 30% de los ingresos de un hogar, la nómina mensual debería alcanzar los 3.000 euros. Y si aspiramos al 20%, los ingresos necesarios tendrían que escalar hasta unos inalcanzables 4.500 euros al mes.
Lo que demuestra que seguir subiendo el SMI, aunque es necesario, no es la única solución. Es evidente que elevar los ingresos mensuales a estas cifras sería devastador para el tejido empresarial español, formado en su gran mayoría por pymes. Se debe actuar directamente sobre el precio de la oferta inmobiliaria, así como ampliar la cantidad, la calidad y la accesibilidad de vivienda de protección oficial y pública que facilite un acceso real a la propiedad.
Oferta Escasa
En este caso, tanto el parque de vivienda social como la oferta privada son insuficientes. Por un lado, la cantidad de viviendas de titularidad estrictamente pública se sitúa en unas 318.00, que únicamente dan cobertura al 1,7% de los hogares de los españoles. España se encuentra en la cuarta posición por la cola de la Unión Europea en vivienda social, alejándose de la media comunitaria que de media ronda el 9%. Y a una distancia llamativa de países con un PIB más similar al suyo como lo son Francia, con un 15,9% u Holanda, superando el 24%.
Desde el gobierno se han comprometido numerosas veces en aumentar la cantidad de vivienda pública, sin embargo la realidad es bastante distinta. Desde la llegada de Sánchez al ejecutivo en 2018, se han finalizado un total de 78.977 viviendas protegidas. Lo que es más, las estadísticas del Ministerio de Vivienda muestran que el ritmo actual de edificación de vivienda de carácter social bajo este mandato ha tocado mínimos históricos.
Lo que se traduce en que el acceso real al parque público de vivienda es marginal y testimonial, la lista de espera de los patronatos municipales de vivienda está colapsada. Para poder acceder a una se han impuesto baremos de vulnerabilidad extrema. De modo que muchas familias y jóvenes asalariados se quedan fuera, al tener más ingresos que los que se establecen en los requisitos. Pero, a su vez, son insuficientes para poder hacer frente a los precios abusivos del mercado de alquiler libre.
Y en cuanto a la oferta privada, podemos decir que su colapso se debe a la reducción drástica de pisos en arrendamiento, debido a la inseguridad jurídica del mercado tradicional; al endurecimiento de los requisitos de entrada (seguros de impago, avales o contratos indefinidos de larga duración); y que la vivienda se aprovecha para usos turísticos. Ya que el alquiler vacacional, turístico o de temporada de estancias cortas es más rentable que los arrendamientos a largo plazo, y son modalidades que esquivan las limitaciones de la Ley de Vivienda.
Inversores, fondos y especulación
La vivienda se ha convertido, en demasiados casos, en un activo financiero antes que en un derecho. La lógica de comprar para revender, maximizar rentabilidades y especular con el suelo presiona los precios al alza y expulsa a quienes simplemente buscan un hogar. Esta deriva se aceleró tras el crac de 2008 con la creación de la Sareb: en lugar de emplear el ingente parque inmobiliario rescatado con dinero público para levantar un escudo social, miles de activos terminaron en manos de grandes fondos de inversión y socimis internacionales.
El resultado es un modelo depredador donde ni siquiera cumplir religiosamente con las obligaciones contractuales garantiza un techo. Lo demostró el desgarrador caso de Mari Carmen, desahuciada en Madrid a sus 87 años tras más de siete décadas en su casa, después de que un fondo adquiriese el inmueble y disparase su renta de 500 euros a más de 2.600 mensuales. Una violencia inmobiliaria similar a la sufrida por Daniel González, físico e investigador de la Universitat de València que llevaba 17 años residiendo en Burjassot y pagando su alquiler; tras la quiebra de la constructora original y la entrada de firmas inmobiliarias y fondos de inversión, un laberinto judicial y un desproporcionado despliegue policial acabaron arrojándolo a la calle de madrugada. Dos caras de una misma moneda que evidencian que el problema ya no entiende de solvencia ni de perfiles: el rentismo especulativo devora cualquier proyecto de vida.
Falta de regulación que proteja a los inquilinos
Casos como los de Mari Carmen o Daniel evidencian que el verdadero problema estructural es la desprotección jurídica del eslabón más débil: el inquilino. España arrastra una histórica falta de regulación que deja las dinámicas del alquiler al arbitrio de la especulación. Las prórrogas forzosas de los contratos siguen siendo ridículamente cortas frente a la media europea, y los vacíos legales permiten que los grandes tenedores esquiven las normativas derivando sus pisos hacia el alquiler turístico o de temporada. Esta desregulación crónica convierte el acto de alquilar en un estado de vulnerabilidad permanente, donde tener un trabajo estable o pagar puntualmente la renta ya no es suficiente para evitar que, de la noche a la mañana, el fondo propietario de tu casa decida expulsarte para multiplicar sus beneficios.
Nivel Intermedio: causas coyunturales
Si las causas estructurales son los cimientos de la bomba, las coyunturales son las chispas que han acelerado su expansión. La pandemia de Covid-19 paralizó la economía, redujo los ingresos de muchas familias y generó una incertidumbre laboral que golpeó especialmente a quienes ya destinaban buena parte de su salario al alquiler. Cuando la actividad se recuperó, la demanda de vivienda volvió con fuerza, pero la oferta no creció al mismo ritmo: el resultado fue más competencia por menos viviendas disponibles.
A esta presión se sumó la guerra de Ucrania, que encareció la energía, los materiales de construcción y los costes logísticos en toda Europa. La inflación redujo aún más la capacidad de ahorro de los hogares, mientras que la subida de los tipos de interés encareció las hipotecas y dificultó el acceso a la compra. Así, muchas personas que podrían haber intentado comprar se vieron empujadas de nuevo hacia un mercado del alquiler ya saturado. Las tensiones geopolíticas, las disrupciones en las cadenas de suministro y los conflictos comerciales no crearon la crisis, pero actuaron como aceleradores de un problema estructural que lleva años construyéndose.
Cima: el detonante social
El desahucio de Mari Carmen no creó la crisis de la vivienda: la hizo imposible de ignorar. Fue el detonante que transformó un problema estructural, silencioso y prolongado en un estallido social. Las acampadas, las manifestaciones y la huelga no surgieron de la nada: fueron la respuesta de una sociedad que llevaba años soportando precios imposibles, salarios insuficientes, alquileres precarios y una vivienda cada vez más lejos.
La crisis de la vivienda no es el resultado de un único acontecimiento, sino de una pirámide construida durante años: en la base, causas estructurales; en el nivel intermedio, choques coyunturales; y en la cima, un detonante que encendió la indignación colectiva. Mari Carmen no fue la excepción que provocó la crisis, sino la prueba de que la crisis llevaba demasiado tiempo explotando en silencio. En la próxima edición analizaremos quién mueve las piezas de este tablero: los actores que deciden, invierten, regulan, especulan y resisten.